11月9日,北京建工·璟贤瑞庭交出阶段账本。
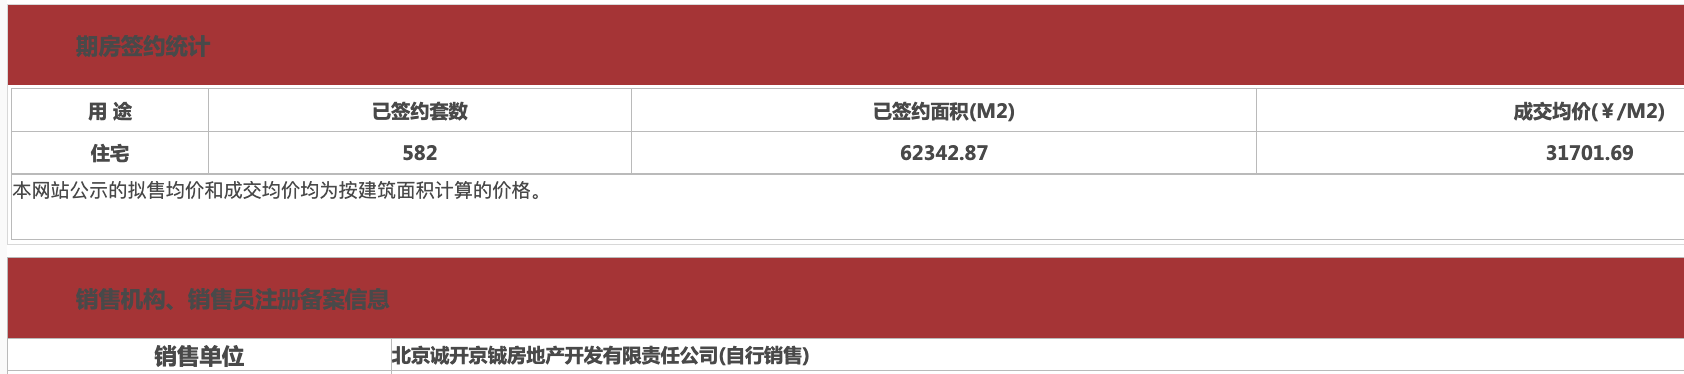
累计网签582套、去化率76.4%,成交均价31701元/㎡,约为4.5万指导价的7折。
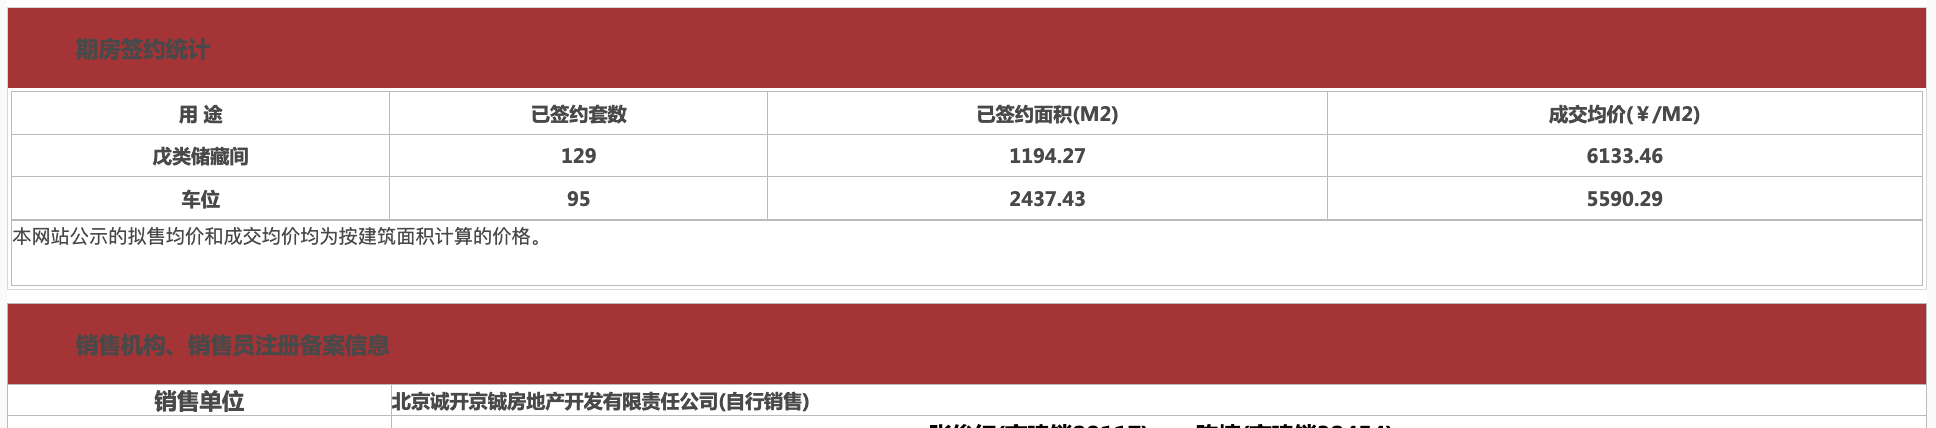
住宅回款19.76亿元,加车位仓储不到20亿,地价覆盖率120%。
土地与货值账本极薄。
2024年8月,北京建工城乡开发以16.44亿元摘良乡大学城东拓区0008/0004地块,楼面约1.82万/㎡;
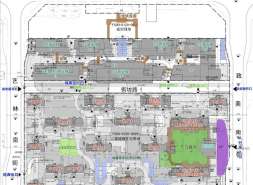
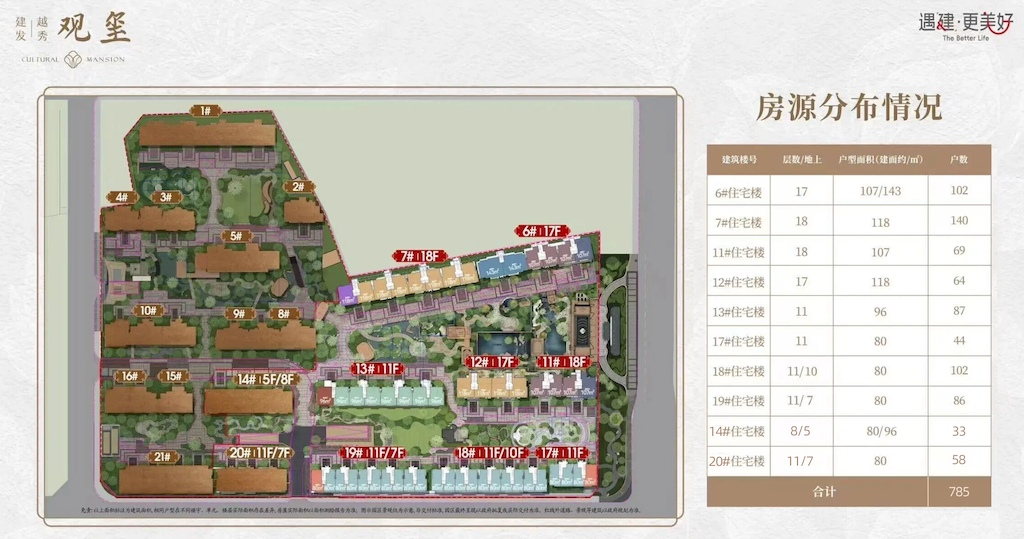
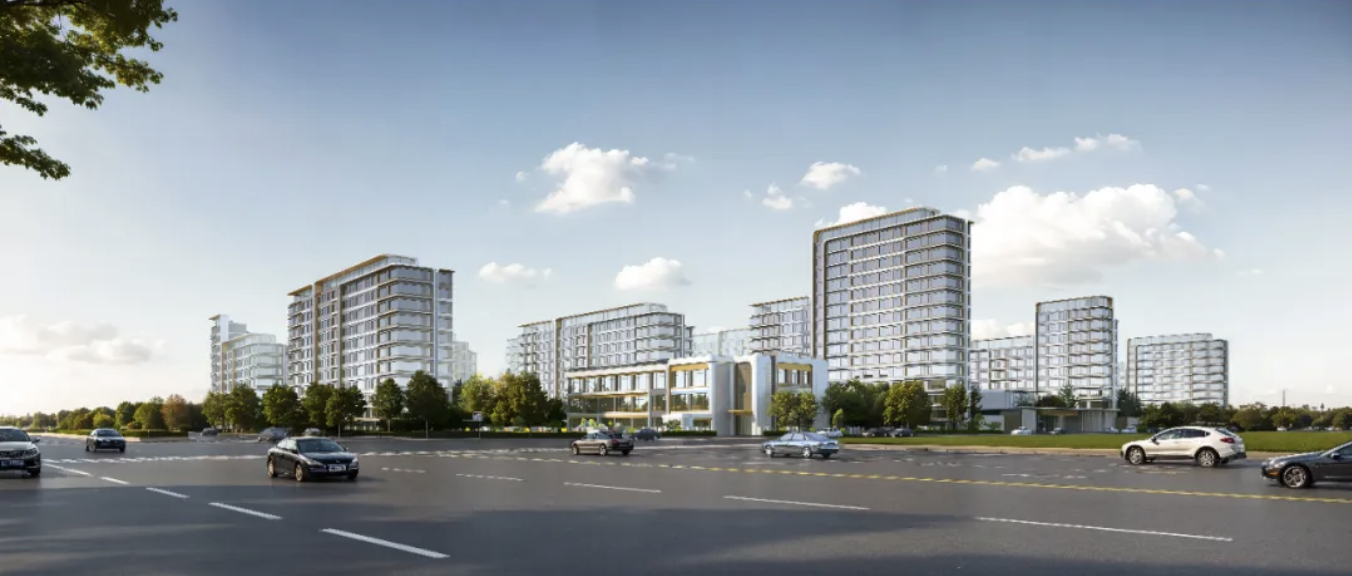
12月14日取证即开盘,全盘762套、8.46万㎡,12栋8—15层小高层,84—143㎡三至四居,精装交付、龙湖物业。
按3.17万实收测算:
总货值约26.8亿(住宅剩余货值约7.06亿);
扣拿地16.44亿+施工总包6.58亿,剩约4亿;
再摊税费、财务、营销、管理费,静态利润仅0.8亿—1.6亿。
房地价差不到1.4万/㎡,利润安全垫已被压到毫米级。
去化结构暴露后半程难点。
90—110㎡中小户型跑得快,110—130㎡大户型供应多、去化慢;随着去化近八成,剩余房源集中在大面积、高楼层。
项目没做开敞阳台,得房率82%左右,在“《好房子》”新规迭代下产品力不占优,价格基本见底、难再修复。
不是赚利润,是赚回款安全线。
国企信用+准现房节奏,让璟贤瑞庭用“7折实收+快转签”把库存变监管账户流水。
地价已覆盖,后续每套网签都是现金流净利贡献,但不再有定价权。
对房山而言,这是一个典型样本:高库存、强竞争、低利润环境下,操盘手薛伟前半程靠量价妥协换去化,后半程靠大户型清仓守现金流。
璟贤瑞庭不是“房山神盘”,是北京建工用16.44亿地款、1.82万楼面、7折实收,把国企盘跑成一张低毛利现金流报表;买家赚到总价门槛,开发商赚到不赔钱的周转。
Copyright ©2026 北京大房财经文化传媒有限公司 Ltd. All Rights Reserved 版权所有. 备案号:京ICP备2022013142号
 京公网安备 11011402013739号
投稿邮箱:23012058@qq.com