大家好,这里是楼花网。
10月27日,北京规自委发布2026年第十三轮拟供应商品住宅用地清单。
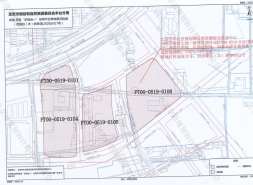
通州、大兴各2宗,土地面积约28公顷,规划建面约44万㎡,拟于近期挂牌。
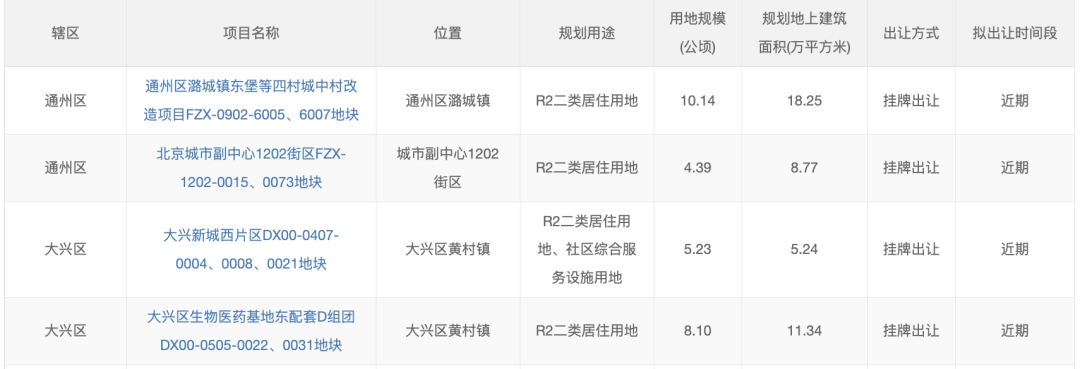
清单里没有一宗城六区核心地,容积率从1.0到2.0梯度排布——这不是随机放地,是现房销售制度下供地模型的显性切换。
先看四块地的“财务底色”:
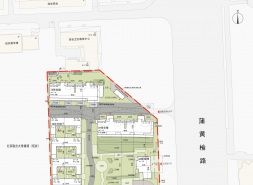
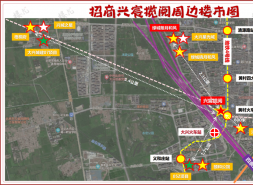
通州潞城东堡四村地块:10.14公顷、建面18.25万㎡、容积1.8,紧邻6号线潞阳站;
副中心1202街区地块:4.39公顷、建面8.77万㎡、容积2.0,邻7号线群芳站;
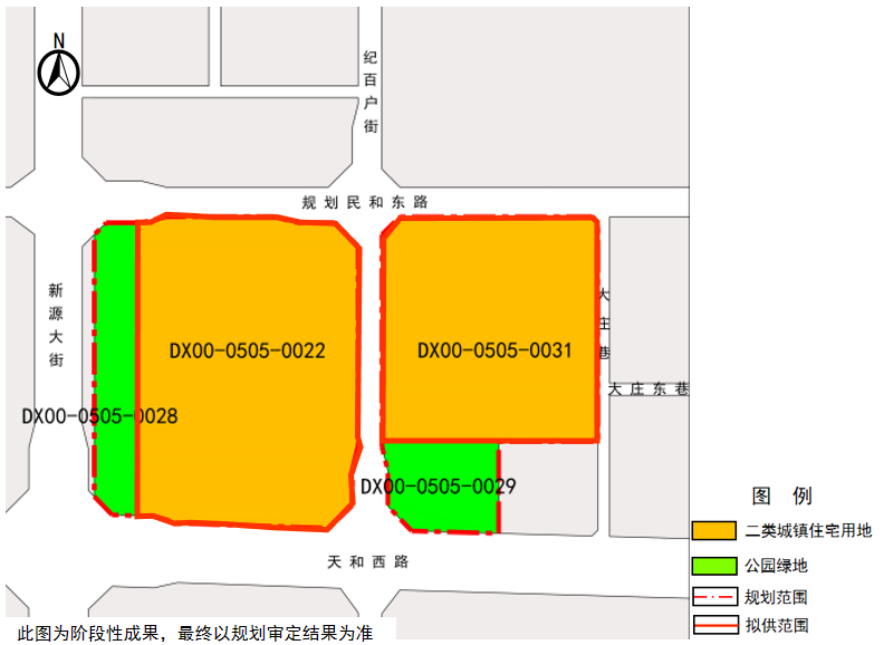
大兴新城西片区地块:5.23公顷、建面5.24万㎡、容积1.0,邻规划R4支线/R6线芦城北站;
大兴生物医药基地D组团:8.10公顷、建面11.34万㎡、容积1.4,邻4号线生物医药基地站。
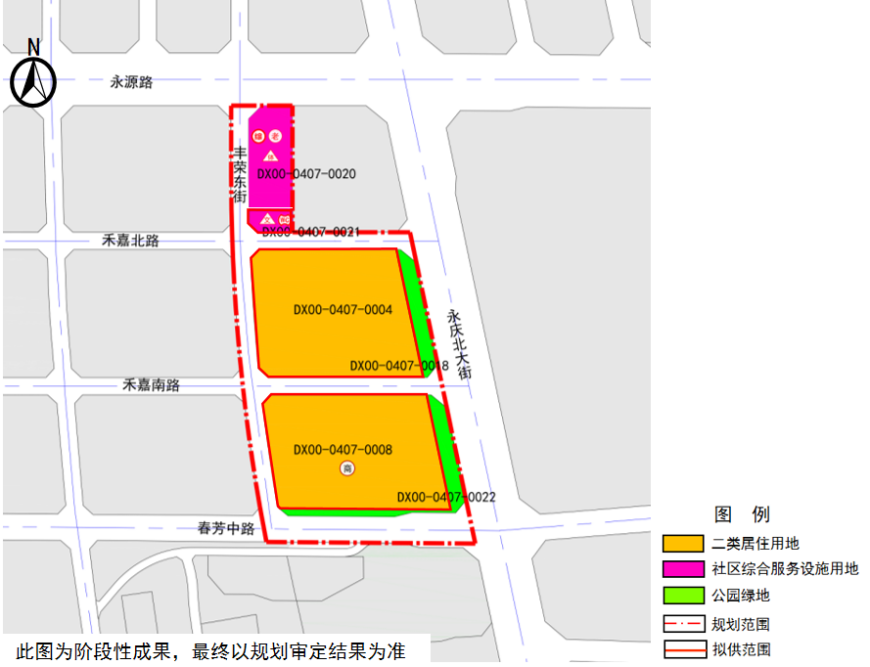
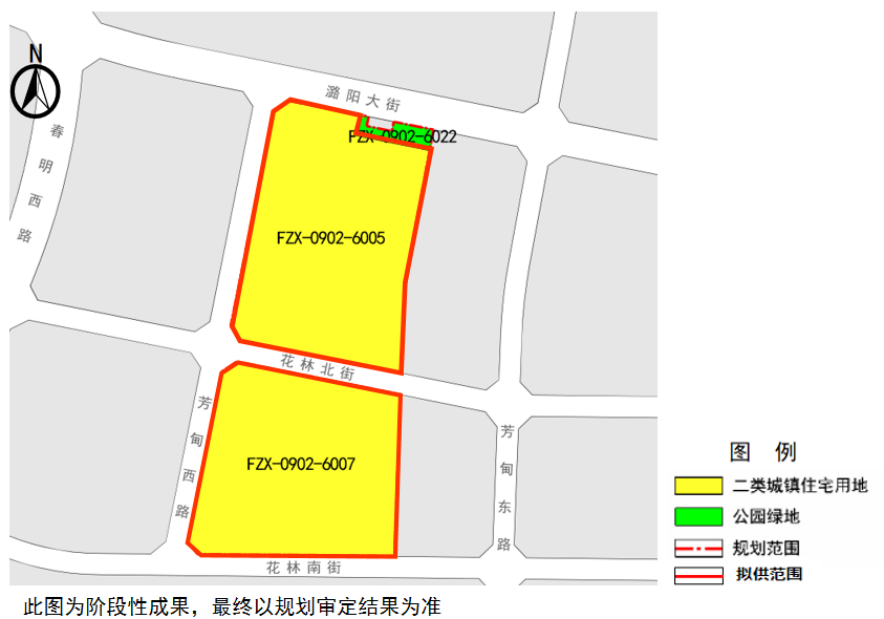
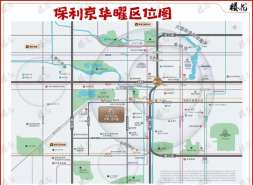
四宗地全部贴轨道微中心,但轨道兑现分两档:3宗踩已运营地铁,1宗(大兴西片区)押规划线路——后者想象力大,变量也大。
核心逻辑在“资金占用”重算。
8·28后新出让宅地优先现房销售,预售也需封顶;按揭等竣工备案才放,房企自由现金流转正从“拿地后1年”拉到“2.5—3年”。
核心区单宗货值高、地价款大,现房模式下资金峰值陡增,放核心地=放大价格预期波动+放大房企资金风险。
于是供地主动“降单价、降总货值、提配套确定性”:
避开核心区巨无霸;
选轨道已通或接近通车的成熟片区;
容积率压到1.0—2.0,做低密改善,客群画像清晰、去化可测算。
土地款本身也给了缓冲:首付不低于50%、余款两年缴清不计息,但开发贷+监管账户闭环,逼房企从“高周转算规模”转向“单盘算回款”。
对市场的三重新定价:
核心区新房更稀缺——在售盘稀缺性溢价抬升,二手次新锚更稳;
近郊轨道盘成主力货——通州副中心承接行政/文旅改善,大兴承接亦庄、医药基地产业人口;
产品从“卷户型”变“卷确定性”——谁靠轨道+商业+实景园林把去化周期压到最短,谁敢拿地。
变量也直白:大兴西片区1.0容积率是王牌,但R4/R6未通车,拿地折价里必须计提“轨道等待期”;潞城六环外1.8容积率,要靠副中心配套成熟度对冲位置偏远。
第十三轮供地不是“郊区凑数”,是北京把土地账本从周转率切换到现金流折现率——以后卖地看的是“这块地几年能签完”,不是“在哪、多大”。
Copyright ©2026 北京大房财经文化传媒有限公司 Ltd. All Rights Reserved 版权所有. 备案号:京ICP备2022013142号
 京公网安备 11011402013739号
投稿邮箱:23012058@qq.com