大家好,这里是楼花网。
8·28现房新政把按揭放款节点从“封顶”推到“竣工备案”,房企回款周期直接拉长12—24个月。
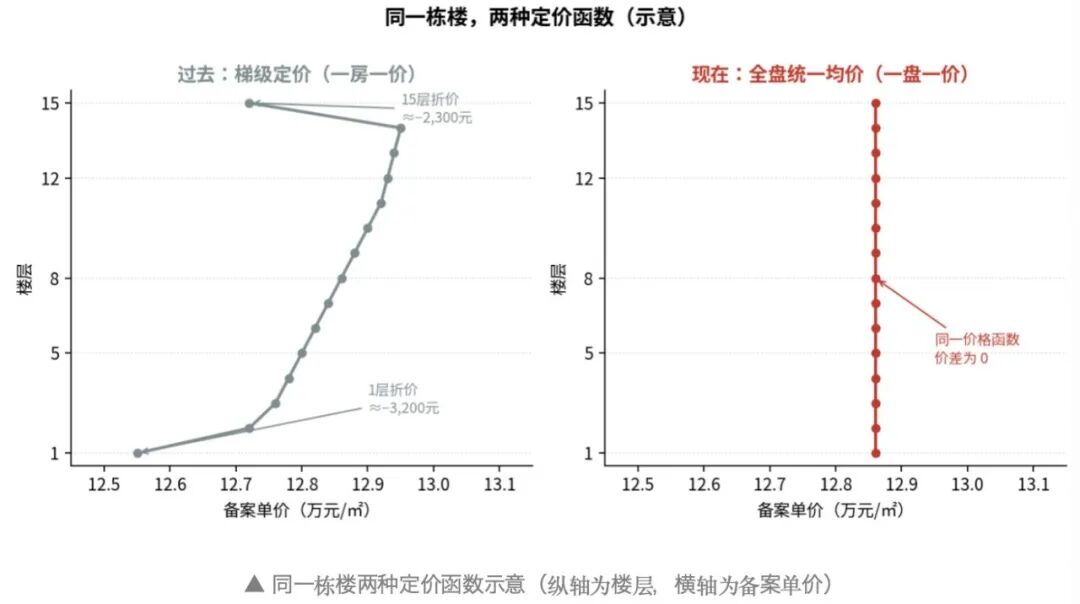
资金飞轮一停,北京新盘定价逻辑首先改写——从“一房一价、楼层加价”,切换为“一盘一价+按首付梯度打折”。
兴宸揽阅把价目表熨成一条直线。
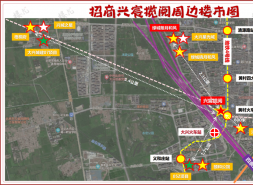
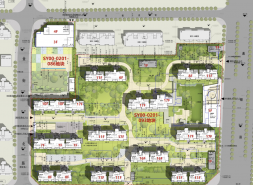
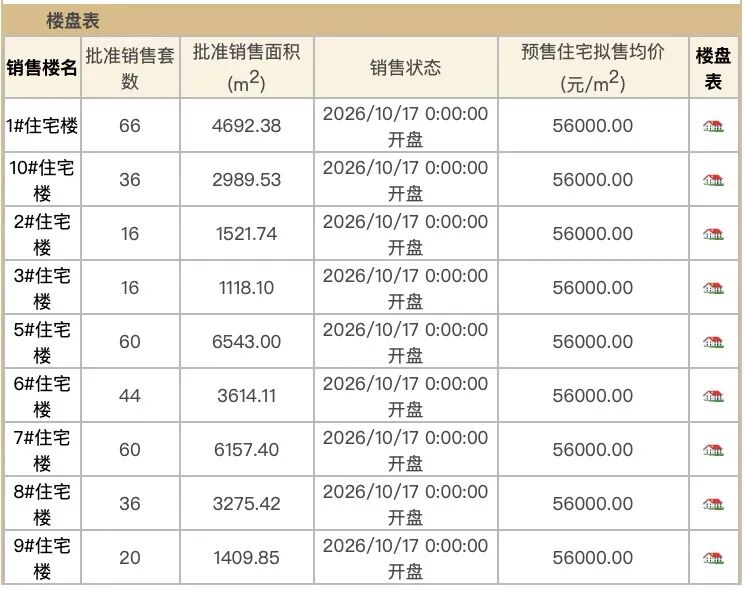
10月19日招商大兴黄村新盘取证,9栋354套房源不分楼层、不分楼栋,拟售均价统一5.6万/㎡;地块7月底价摘得,楼面约2万/㎡(摊入商业2.22万),备案价与楼面之间留出超3.4万/㎡的“留白弹药”。
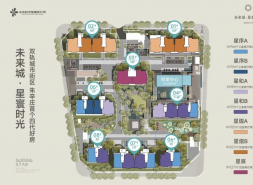
昌平星寰时光更早试水:同面积段剔除首层顶层后单价全拉平,127㎡挂70274元/㎡,105/107㎡挂64974元/㎡,75—92㎡基本65774元/㎡。
层差消失,不等于买房变便宜。
期房时代备案价是“三年后兑现价”,必须做梯度预判;现房时代备案价变成“天花板价”,房子摆在那儿可以卖两年,均价锁死、折扣权收回开发商手里。
真正决定掏多少钱的,是付款方式而不是楼层。
瑜海澐颂把“付款折扣”明码标价:首付25%给94折,40%92折,50%91折,60%89折,70%88折,80%87折,全款86折。1200万房子,低首付1128万、全款1032万,差出96万。保利京华曜也跟出梯度:30%首付99折、50%98折、70%97折、全款96折。楼层差是固定让利,付款差是客户筛选器——用价格换回款效率,优先把高首付订单锁进监管账户。
“资金时间价值”。
竣工前按揭不到账,全款/高首付客户替开发商省下两年融资成本和资金占用,开发商把这部分让出来换监管账户里的真金白银。
现房时代经营公式变成:现金流 > 销量 > 利润。
北京新盘正在分裂成两个价格体系——备案天花板价 + 付款折扣实收价。
2027—2028现房供应铺开后,“一盘一价、首付阶梯折”会从新闻变常态,买房人比的不是楼层表,是自己的首付能力。
Copyright ©2026 北京大房财经文化传媒有限公司 Ltd. All Rights Reserved 版权所有. 备案号:京ICP备2022013142号
 京公网安备 11011402013739号
投稿邮箱:23012058@qq.com