大家好,这里是楼花网。
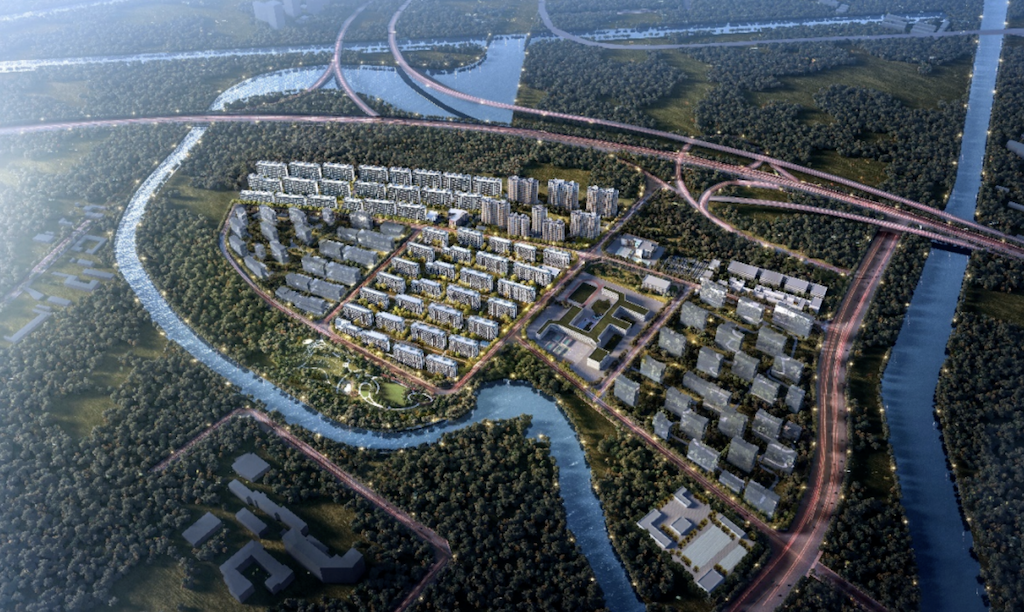
昌平北邵洼“国誉燕园”双子局,正在上演一场国企自己的左右互搏。
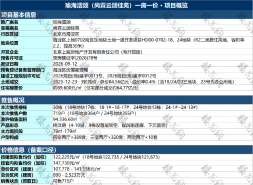
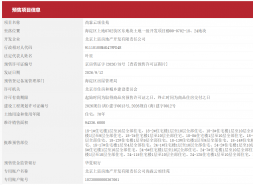
北京城建旗下国誉燕园·朗润(二期)拿地两年、取证一年多后终于网签:7月签8套(25798元/㎡)、8月签1套(27959元/㎡),累计成交额仅2061万元。
却把一期老业主的“资产信仰”砸出裂缝——二期成交均价约2.6万/㎡,较一期3.22万/㎡相当于打八折,每平便宜6000元。

双子盘时间线。
一期国誉燕园·博雅2022年5月拿地、11月取证,1788套、指导价3.9万/㎡,近4年网签1342套、去化75.3%,2026年单月仅几十套甚至挂零,近两月成交均价滑到2.3万/㎡。
二期朗润2024年7月由城建兴荣(法人李兆彦、经理李延国)以19.86亿元摘得,楼面约1.31万/㎡(一期1.2968万),828套、指导价3.9万,2025年6月取证后刻意“躺平”不推,给一期留去化窗口。
为什么现在动手?
昌平库存破万套,东小口、朱辛庄、平西府、歇甲村、未来科技城南区位置更优的新盘扎堆;海淀2025年疯狂供地,原本“海淀外溢→昌平刚改”的输血链被截断。
朗润再不卖,19.86亿地款+两年资金占用全是沉没成本;卖,就要直面“同妈兄弟、产品更新却更便宜”的舆论反噬。
产品代差与利润困局。
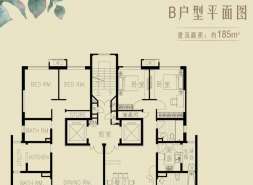
一期1.8容积、6-10F洋房、66-127㎡、得房率常规;二期2.4容积、7-11F洋房、67-134㎡,用开敞阳台+内嵌设备平台+飘窗“三件套”把使用率卷到98%,但楼面缝差仅约1.3万/㎡(一期也差不多),“缝差越小越难堆料”的地产铁律下,二期若再降价,减配风险将反噬国誉系口碑。
现实很残酷:
一期网签额超41亿、已覆盖22.6亿地價,北京城建才有底气再拿朗润;但朗润19.86亿地款靠二期回血,2.6万实收仅留1.3万/㎡缝差,建安精装吃掉大半,跑量即薄利。
不推=资金套牢,推=老业主维权+板块价格锚再下修,北京城建陷入“拿地时算得过账、卖房时算不动利”的典型远郊困局。
变量在四季度。
若朗润首开实收守2.6-2.8万,博雅尾盘(440余套)将被迫跟降,昌平北邵洼二手房(次新2万出头)与新房价差进一步压缩;若朗润为去化砸到2.3万,则“1.31万楼面+2.4容积”模型利润归零,国誉燕园双子总货值重估。
对北京城建,这不是营销失误,是昌平天量库存+海淀截流+现房监管三重挤压下,国企也不得不把“四年前的指导价”撕掉重来。
分享到微信
Copyright ©2026 北京大房财经文化传媒有限公司 Ltd. All Rights Reserved 版权所有. 备案号:京ICP备2022013142号
 京公网安备 11011402013739号
投稿邮箱:23012058@qq.com